
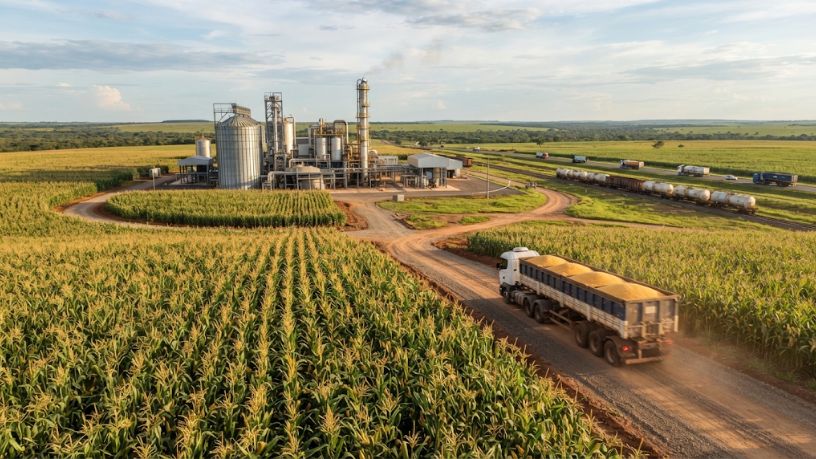
Com a expansão das usinas de etanol de milho, a forma de negociação do cereal no país está sendo transformada. Wander Aguilera Almeida, um empresário que atua na intermediação de compra e venda de grãos, identifica que a presença de compradores industriais no interior passou a ter mais peso nas decisões de venda do produtor. O milho, cuja principal via de comercialização era a exportação, tem experimentado um aumento na demanda no mercado interno, em virtude do aumento das lavouras.
Os números fornecem dados concretos que permitem mensurar a mudança. Conforme informações da União Nacional do Etanol de Milho (Unem), a produção do biocombustível a partir do cereal deve se aproximar de 10 bilhões de litros na safra 2025/26, ante 8,2 bilhões no ciclo anterior. Segundo análise divulgada pelo Rabobank em maio, a demanda interna de milho deve alcançar um recorde em 2026, com um volume estimado de 100 milhões de toneladas. Esse aumento será impulsionado principalmente pelas usinas.
Esse movimento estabelece novas referências de preço, novos modelos de contrato e novos riscos para quem produz. Este artigo visa esclarecer os motivos pelos quais o etanol de milho tem apresentado crescimento, como ele interfere na formação de preço do cereal e quais pontos merecem atenção nos próximos anos.
Por que o etanol de milho cresce no Brasil?
A expansão ocorreu em um momento oportuno, favorecida por uma combinação de fatores favoráveis. O avanço da segunda safra de milho no Centro-Oeste resultou em volumes crescentes em regiões distantes dos portos, onde o custo do frete impacta o preço recebido pelo produtor. A transformação do grão em etanol no próprio interior reduz a dependência logística e agrega valor à produção local.
Ademais, o modelo também gera coprodutos relevantes. Além do etanol, as usinas produzem farelos proteicos destinados à nutrição animal, conhecidos como DDG, e óleo de milho. Dessa forma, há ampliação das fontes de receita para as indústrias e criação de conexões diretas com os setores pecuário e de outros mercados.
O aumento da mistura obrigatória de etanol anidro na gasolina, de 30% para 32%, foi aprovado em julho pelo Conselho Nacional de Política Energética. A Unem estima uma demanda anual adicional de cerca de 1 bilhão de litros, dos quais 300 milhões devem vir das usinas de milho. Para Wander Aguilera Almeida, que acompanha as safras de grãos, esse tipo de sinal de demanda é incorporado rapidamente às expectativas de preço.
O que muda no preço quando as usinas compram mais?
Tradicionalmente, o preço do milho no interior era calculado com base na paridade de exportação, descontando-se do valor no porto os custos com frete e despesas portuárias. Com a proximidade das usinas em relação às lavouras, surge uma referência alternativa, baseada na demanda industrial local. De acordo com o Rabobank, entre 70% e 75% dessas plantas estão situadas nas principais regiões produtoras do cereal.
Para o produtor, essa nova dinâmica traz efeitos práticos em diferentes frentes:
- Preço regional mais firme: a concorrência entre usinas, tradings e indústrias de ração pode reduzir o desconto logístico em regiões antes muito dependentes da exportação, melhorando o preço oferecido na porteira.
- Demanda distribuída ao longo do ano: as usinas operam de forma contínua e precisam de abastecimento regular, o que abre espaço para vendas fora do pico da colheita e reduz a concentração de negócios em poucos meses.
- Contratos de fornecimento de prazo mais longo: acordos que garantem volume às indústrias, oferecem previsibilidade ao produtor, mas exigem planejamento cuidadoso da produção e da capacidade de entrega.
- Concorrência com a pecuária: o DDG passa a substituir parte do milho nas dietas de bovinos, o que conecta o mercado do cereal aos confinamentos e ao comportamento do preço da arroba.
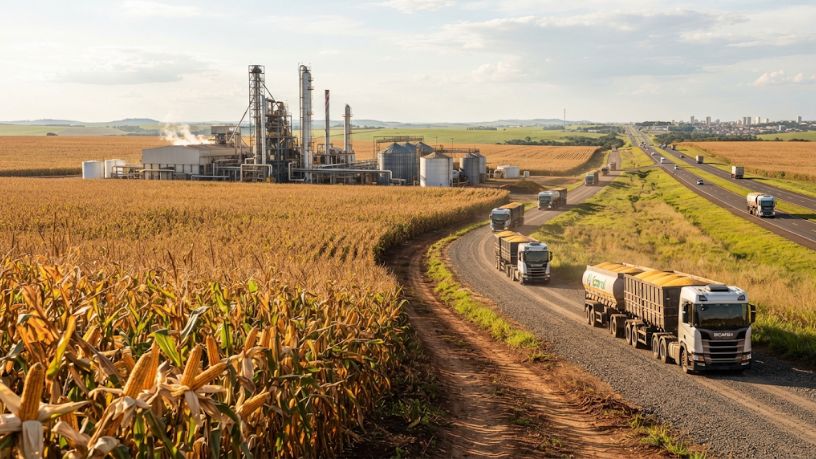
Essa última conexão ilustra como os mercados agrícolas estão se tornando progressivamente mais interligados. Como ressalta Wander Aguilera Almeida, que acompanha tanto as safras de grãos quanto o preço da arroba, a leitura conjunta desses mercados ajuda a compreender os movimentos de preço que, observados isoladamente, pareceriam pouco explicáveis.
Riscos e pontos de atenção para os próximos ciclos
O crescimento acelerado traz incertezas. Analistas apontam que 2026 será um primeiro teste para o setor, com novas plantas entrando em operação em um ambiente de juros altos, o que pode pressionar o retorno de alguns projetos.
Outro ponto a ser considerado é a dependência do milho de segunda safra. Atrasos na semeadura da soja podem afetar a oferta disponível para as usinas. Na avaliação de Wander Aguilera Almeida, a interação entre clima, calendário e demanda industrial destaca a necessidade do produtor acompanhar o mercado antes de assumir compromissos de entrega.
A concentração de compradores em determinadas regiões também merece atenção. Em áreas com escassez de indústrias, o poder de negociação tende a se concentrar na parte compradora, tornando a diversificação de canais de venda uma estratégia relevante para manter o equilíbrio nas negociações.
Um novo eixo para o mercado de milho
O etanol de milho gerou uma nova demanda significativa para o cereal brasileiro, impactando diretamente os preços, a logística e os modelos de contrato. Em meio às operações do agronegócio, lideradas pelo empresário Wander Aguilera Almeida, essa transformação emerge como uma das mudanças mais significativas no âmbito da comercialização de grãos nos últimos anos.
Para os produtores, a presença das usinas amplia as opções de comercialização, mas também exige atenção redobrada a contratos, prazos e oscilações do clima. A melhor decisão depende de uma comparação constante entre as alternativas de exportação, indústria e consumo animal em cada etapa do ciclo.
Ao conectar produtores e compradores, Wander Aguilera Almeida acompanha de perto essa nova dinâmica do milho, na qual o interior deixa de ser apenas ponto de partida rumo aos portos e passa a abrigar parte crescente da demanda pelo cereal.